Domain uqnj.de kaufen?
Wir ziehen mit dem Projekt
uqnj.de um.
Sind Sie am Kauf der Domain
uqnj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uqnj.de kaufen?
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
1) Welche Vorteile bietet die Körperschaftsteuer im Vergleich zur Einkommensteuer? 2) Wie wirkt sich die Körperschaftsteuer auf die Gewinne von Unternehmen aus?
1) Die Körperschaftsteuer bietet den Vorteil, dass Unternehmen ihre Gewinne vor der Besteuerung reinvestieren können. Zudem können Verluste aus Vorjahren mit Gewinnen verrechnet werden. Im Vergleich zur Einkommensteuer sind die Steuersätze für Unternehmen oft niedriger. 2) Die Körperschaftsteuer wirkt sich direkt auf die Gewinne von Unternehmen aus, da sie einen Teil der Gewinne als Steuer abführt. Dadurch verringert sich der Nettogewinn, der den Aktionären oder Eigentümern zur Verfügung steht. Unternehmen müssen daher ihre Steuerbelastung bei der Gewinnplanung berücksichtigen. **

Ähnliche Suchbegriffe für Die-Option-zur-Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Die-Option-zur-Körperschaftsteuer:
-
Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz, der Nationalsozialismu, SachbücherDas Buch "Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz, der Nationalsozialismus" bietet eine umfassende Analyse von Themen des Privatrechts in der Schweiz während der Zeit des Nationalsozialismus. Es beleuchtet die Geschäftstätigkeiten der Schweizer Lebensversicherer in Deutschland und untersucht die schweizerische Rechtsprechung im Bereich des Privatrechts, insbesondere die Konzepte des 'Ordre public'. Zudem wird der Handel mit geraubten Kulturgütern zwischen 1935 und 1950 thematisiert, sowie die spezifische Gesetzgebung und Praxis der Schweiz im Umgang mit in die Schweiz gelangten geraubten Vermögenswerten und nachrichtenlosen Konten. Diese fundierte Sammlung von Beiträgen ist sowohl für Fachleute als auch für Interessierte an der Geschichte und den rechtlichen Aspekten dieser Zeit von Bedeutung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
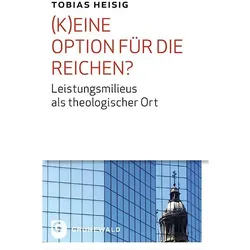
(K)eine Option für die Reichen?, Fachbücher von Tobias HeisigLeistungsmilieus und die katholische Kirche sind einander fremd. Menschen der mittleren Generation, denen beruflicher Erfolg, Einfluss sowie ein materiell anspruchsvoller Lebensstil wichtig sind, spielen in der Pastoral kaum eine Rolle, mit der Folge, dass sie sich in der Kirche nicht beheimatet fühlen, vielleicht sogar als nicht erwünscht wahrnehmen. Die vorliegende Untersuchung reflektiert Massstäbe für kritisch-wertschätzende Einladungen der Kirche an diese relevante und wachsende Zielgruppe. Dabei werden kontrastive Grenzerfahrungen möglich, die nicht nur theologisch geboten sind, sondern auch neue Impulse für die Theologie, das Leben der Kirche und ihrer Pastoral erbringen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz und die deutschen Löseg, Sachbücher von Thomas Sandkühler, Bettina ZeuginEin wenig bekanntes, aber umso brisanteres Phänomen des Zweiten Weltkrieges sind die Lösegeldgeschäfte der deutschen Besatzungsbehörden im Reichskommissariat Niederlande zwischen 1940 und 1945. Die deutschen Behörden drängten Juden, die als letzte Rettungsmöglichkeit eine Ausreisebewilligung erhalten wollten, ihnen Devisen und andere Vermögenswerte abzuliefern. Dies geschah oft unter Einschaltung von schweizerischen Vermittlern, Privatpersonen, Rechtsanwälten oder Banken. In diesem Beitrag werden die Positionen der drei wesentlichen Akteure der deutschen Lösegelderpressungen - des Deutschen Reichs und der Besatzungsverwaltung in den Niederlanden, der Schweiz sowie der alliierten Mächte Grossbritannien und USA - dargelegt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die grundlegenden Bestimmungen und Regelungen zur Körperschaftsteuer in Deutschland?
Die Körperschaftsteuer ist eine Steuer, die auf das Einkommen von juristischen Personen erhoben wird. Der Steuersatz beträgt derzeit 15% zuzüglich des Solidaritätszuschlags. Es gelten verschiedene Regelungen zur Ermittlung des steuerpflichtigen Einkommens, wie z.B. die Hinzurechnungsbesteuerung und die Zinsschranke. **
-
Was sind die wichtigsten Vorschriften und Bestimmungen zur Körperschaftsteuer in Deutschland?
Die wichtigsten Vorschriften zur Körperschaftsteuer in Deutschland sind im Körperschaftsteuergesetz (KStG) festgelegt. Unternehmen müssen ihre Gewinne versteuern, wobei der Steuersatz aktuell bei 15% liegt. Es gelten außerdem Regelungen zur Verlustverrechnung und zur Ermittlung des zu versteuernden Einkommens. **
-
Was sind die wesentlichen Vorschriften zur Berechnung der Körperschaftsteuer für Unternehmen?
Die Körperschaftsteuer wird auf den Gewinn von Unternehmen erhoben. Die Berechnung erfolgt auf Basis des steuerlichen Gewinns, der durch Abzug von Betriebsausgaben und Abschreibungen ermittelt wird. Es gelten verschiedene Regelungen zur Ermittlung des zu versteuernden Einkommens, wie z.B. die Hinzurechnung von bestimmten Einkünften oder die Berücksichtigung von Verlustvorträgen. **
-
"Was sind die wichtigsten Regelungen und Bestimmungen zur Körperschaftsteuer in Deutschland?"
Die Körperschaftsteuer in Deutschland beträgt derzeit 15%. Unternehmen müssen jährlich eine Steuererklärung abgeben und die Steuer auf ihre Gewinne zahlen. Es gelten verschiedene Regelungen zur Ermittlung des steuerpflichtigen Einkommens, wie z.B. die Hinzurechnungsbesteuerung oder die Zinsschranke. **


Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Die-Option-zur-Körperschaftsteuer:
-
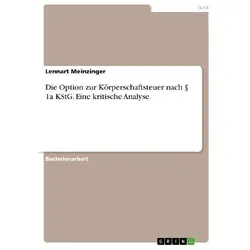
Die Option zur Körperschaftsteuer nach § 1a KStG. Eine kritische Analyse, Ratgeber von Lennart MeinzingerBachelorarbeit aus dem Jahr 2023 im Fachbereich Jura - Steuerrecht, Note: 14 Punkte, Hochschule für öffentliche Verwaltung und Finanzen Ludwigsburg. Sprache: Deutsch. Abstract: Durch das KöMoG vom 25.06.2021 wurde ein Optionsmodell eingeführt, welches Personenhandels- und Partnerschaftsgesellschaften ermöglicht, ertragsteuerlich und verfahrensrechtlich wie eine Kapitalgesellschaft behandelt zu werden. Die Gesellschaft wird dadurch nach den allgemeinen, für Kapitalgesellschaften geltenden Grundsätzen besteuert. Durch den durch das KöMoG eingeführten § 1a KStG soll Rechtsformneutralität verwirklicht werden und die internationale Wettbewerbsfähigkeit von Familienunternehmen in der Rechtsform der OHG oder KG soll gestärkt werden. Zu Beginn der Arbeit wird zunächst der Status quo der ertragsteuerlichen Behandlung von Personen- und Kapitalgesellschaften dargestellt. Der Hauptteil beschäftigt sich dann mit der Option bzw. dem Übergang zur Körperschaftsteuer nach § 1a KStG aus steuerlicher Sicht, wobei insbesondere die umwandlungssteuerliche Behandlung sowie die Problematik des Sonderbetriebsvermögens beleuchtet wird.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz, der Nationalsozialismu, SachbücherDas Buch "Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz, der Nationalsozialismus" bietet eine umfassende Analyse von Themen des Privatrechts in der Schweiz während der Zeit des Nationalsozialismus. Es beleuchtet die Geschäftstätigkeiten der Schweizer Lebensversicherer in Deutschland und untersucht die schweizerische Rechtsprechung im Bereich des Privatrechts, insbesondere die Konzepte des 'Ordre public'. Zudem wird der Handel mit geraubten Kulturgütern zwischen 1935 und 1950 thematisiert, sowie die spezifische Gesetzgebung und Praxis der Schweiz im Umgang mit in die Schweiz gelangten geraubten Vermögenswerten und nachrichtenlosen Konten. Diese fundierte Sammlung von Beiträgen ist sowohl für Fachleute als auch für Interessierte an der Geschichte und den rechtlichen Aspekten dieser Zeit von Bedeutung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
(K)eine Option für die Reichen?, Fachbücher von Tobias HeisigLeistungsmilieus und die katholische Kirche sind einander fremd. Menschen der mittleren Generation, denen beruflicher Erfolg, Einfluss sowie ein materiell anspruchsvoller Lebensstil wichtig sind, spielen in der Pastoral kaum eine Rolle, mit der Folge, dass sie sich in der Kirche nicht beheimatet fühlen, vielleicht sogar als nicht erwünscht wahrnehmen. Die vorliegende Untersuchung reflektiert Massstäbe für kritisch-wertschätzende Einladungen der Kirche an diese relevante und wachsende Zielgruppe. Dabei werden kontrastive Grenzerfahrungen möglich, die nicht nur theologisch geboten sind, sondern auch neue Impulse für die Theologie, das Leben der Kirche und ihrer Pastoral erbringen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
1) Welche Vorteile bietet die Körperschaftsteuer im Vergleich zur Einkommensteuer? 2) Wie wirkt sich die Körperschaftsteuer auf die Gewinne von Unternehmen aus?
1) Die Körperschaftsteuer bietet den Vorteil, dass Unternehmen ihre Gewinne vor der Besteuerung reinvestieren können. Zudem können Verluste aus Vorjahren mit Gewinnen verrechnet werden. Im Vergleich zur Einkommensteuer sind die Steuersätze für Unternehmen oft niedriger. 2) Die Körperschaftsteuer wirkt sich direkt auf die Gewinne von Unternehmen aus, da sie einen Teil der Gewinne als Steuer abführt. Dadurch verringert sich der Nettogewinn, der den Aktionären oder Eigentümern zur Verfügung steht. Unternehmen müssen daher ihre Steuerbelastung bei der Gewinnplanung berücksichtigen. **
-
Was sind die grundlegenden Bestimmungen und Regelungen zur Körperschaftsteuer in Deutschland?
Die Körperschaftsteuer ist eine Steuer, die auf das Einkommen von juristischen Personen erhoben wird. Der Steuersatz beträgt derzeit 15% zuzüglich des Solidaritätszuschlags. Es gelten verschiedene Regelungen zur Ermittlung des steuerpflichtigen Einkommens, wie z.B. die Hinzurechnungsbesteuerung und die Zinsschranke. **
-
Was sind die wichtigsten Vorschriften und Bestimmungen zur Körperschaftsteuer in Deutschland?
Die wichtigsten Vorschriften zur Körperschaftsteuer in Deutschland sind im Körperschaftsteuergesetz (KStG) festgelegt. Unternehmen müssen ihre Gewinne versteuern, wobei der Steuersatz aktuell bei 15% liegt. Es gelten außerdem Regelungen zur Verlustverrechnung und zur Ermittlung des zu versteuernden Einkommens. **
Ähnliche Suchbegriffe für Die-Option-zur-Körperschaftsteuer
-
Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz und die deutschen Löseg, Sachbücher von Thomas Sandkühler, Bettina ZeuginEin wenig bekanntes, aber umso brisanteres Phänomen des Zweiten Weltkrieges sind die Lösegeldgeschäfte der deutschen Besatzungsbehörden im Reichskommissariat Niederlande zwischen 1940 und 1945. Die deutschen Behörden drängten Juden, die als letzte Rettungsmöglichkeit eine Ausreisebewilligung erhalten wollten, ihnen Devisen und andere Vermögenswerte abzuliefern. Dies geschah oft unter Einschaltung von schweizerischen Vermittlern, Privatpersonen, Rechtsanwälten oder Banken. In diesem Beitrag werden die Positionen der drei wesentlichen Akteure der deutschen Lösegelderpressungen - des Deutschen Reichs und der Besatzungsverwaltung in den Niederlanden, der Schweiz sowie der alliierten Mächte Grossbritannien und USA - dargelegt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veröffentlichungen der UEK. Studien und Beiträge zur Forschung / Die Schweiz und die, Sachbücher von Unabhängige Expertenkommission (UEK) Schweiz - Zweiter WeltkriegDie Schweiz war während des Zweiten Weltkriegs der wichtigste Umschlagplatz für Gold aus dem Machtbereich des Dritten Reichs und wickelte annähernd vier Fünftel der Goldverkäufe der Deutschen Reichsbank ab. Der Band geht der Frage nach, auf welchen Wegen das Gold in die Schweiz gelangte und zeigt auf, wie sich die Goldübernahmen vor dem Hintergrund der machtpolitischen Veränderungen entwickelten. Das von der Deutschen Reichsbank in die Schweiz gelieferte Gold enthielt nebst regulär erworbenen Altbeständen grosse Mengen an Raubgold sowie rund 120 kg Opfergold, das aus den Konzentrations- und Vernichtungslagern stammte. Ungeachtet der sich verändernden Kriegslage und der wiederholten alliierten Warnungen vor weiteren Goldkäufen setzte die Schweizerische Nationalbank die Transaktionen mit der Reichsbank bis Kriegsende fort. Weiter wird auf die währungs- und wirtschaftspolitischen Hintergründe der Goldübernahmen durch die Nationalbank eingegangen sowie die Rolle der schweizerischen Grossbanken bezüglich des Goldgeschäfts beleuchtet.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Vorschriften zur Berechnung der Körperschaftsteuer für Unternehmen?
Die Körperschaftsteuer wird auf den Gewinn von Unternehmen erhoben. Die Berechnung erfolgt auf Basis des steuerlichen Gewinns, der durch Abzug von Betriebsausgaben und Abschreibungen ermittelt wird. Es gelten verschiedene Regelungen zur Ermittlung des zu versteuernden Einkommens, wie z.B. die Hinzurechnung von bestimmten Einkünften oder die Berücksichtigung von Verlustvorträgen. **
-
"Was sind die wichtigsten Regelungen und Bestimmungen zur Körperschaftsteuer in Deutschland?"
Die Körperschaftsteuer in Deutschland beträgt derzeit 15%. Unternehmen müssen jährlich eine Steuererklärung abgeben und die Steuer auf ihre Gewinne zahlen. Es gelten verschiedene Regelungen zur Ermittlung des steuerpflichtigen Einkommens, wie z.B. die Hinzurechnungsbesteuerung oder die Zinsschranke. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.